5 oktober 2026
Foto
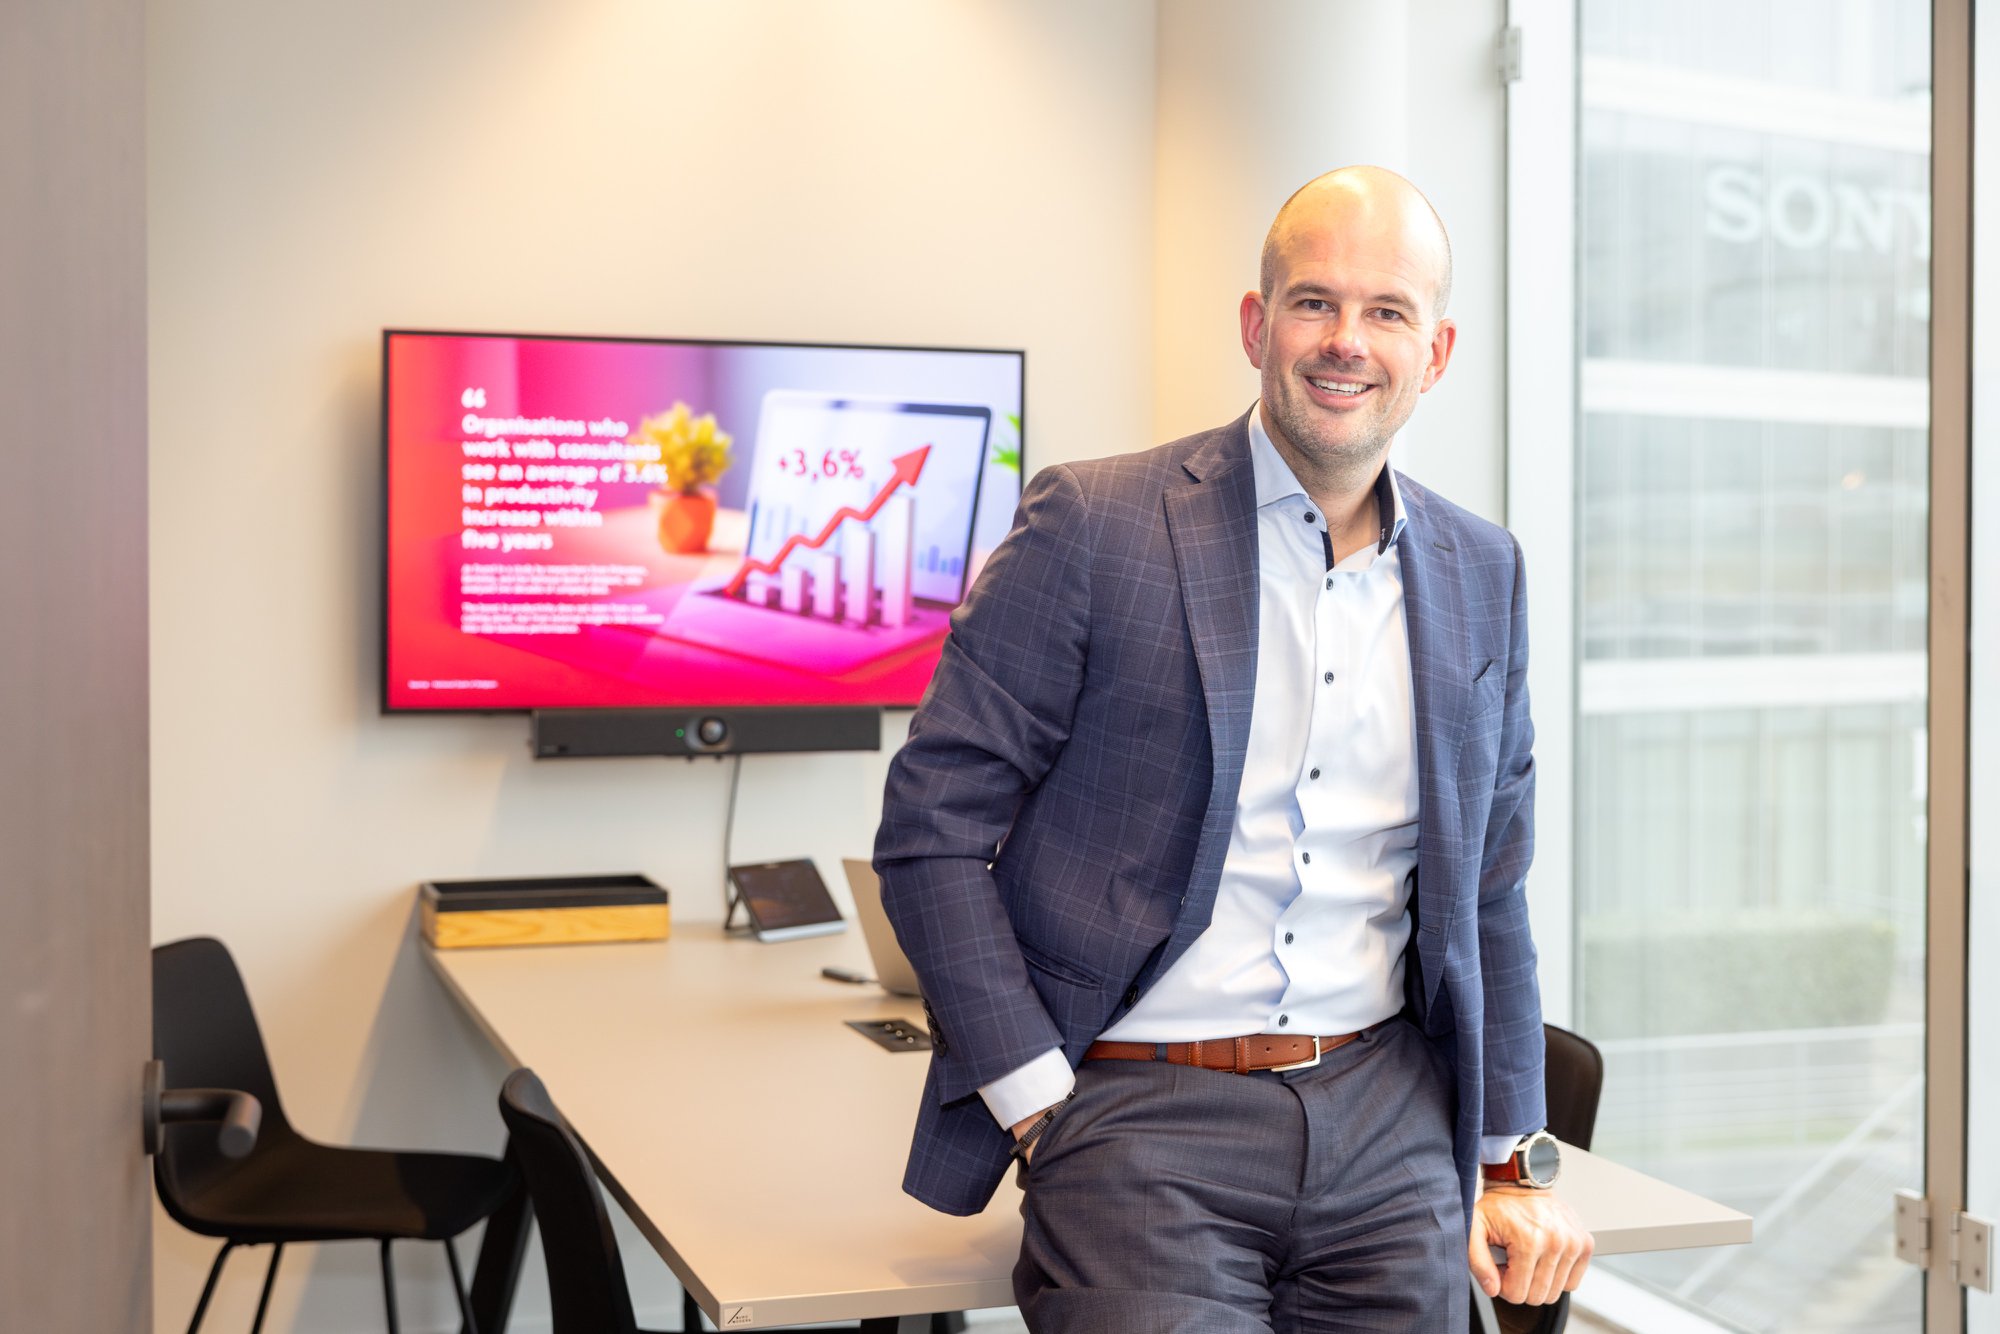
Michaël Delbeke, managing partner audit bij BDO Belgium
Vanaf 1 oktober breidt BDO Belgium zijn auditactiviteiten uit naar banken, verzekeraars, gereguleerde vastgoedvennootschappen en betalingsinstellingen. Tegelijk verandert ook het auditberoep zelf. Klassieke criteria zoals omzet, balanstotaal en personeelsbestand blijven relevant, maar vatten niet altijd het risico of maatschappelijk belang van bedrijven vandaag. Technologie en AI veranderen bovendien de manier waarop audits worden uitgevoerd. Menselijk oordeel blijft volgens Michaël Delbeke, managing partner audit bij BDO Belgium, daarbij cruciaal.
Met zo’n driehonderd medewerkers en een verwachte omzet van bijna vijftig miljoen euro dit jaar is audit een van de vier grote business practices binnen BDO Belgium. De afdeling werkt voor familie- en groeibedrijven, internationale ondernemingen en beursgenoteerde spelers.
Vanaf 1 oktober wordt dat speelveld breder. BDO Belgium betreedt dan ook de markt van banken, verzekeraars, gereguleerde vastgoedvennootschappen en betalingsinstellingen. Die sectoren vragen specifieke erkenningen en expertise. De stap sluit aan bij het internationale BDO-netwerk, dat in die sectoren al actief is. België was daarin tot nu toe een ontbrekende schakel. De uitbreiding komt op een moment waarop ook de audit zelf volop evolueert.
Of een onderneming verplicht een commissaris moet aanstellen, wordt vandaag onder meer bepaald op basis van drie criteria: balanstotaal, omzet en aantal werknemers. Overschrijdt een bedrijf meer dan één van die grenzen, dan wordt het niet langer als klein beschouwd en moet het in principe een commissaris aanstellen. “Die criteria liggen al jaren vast”, zegt Michaël. Hij omschrijft ze als criteria die in oorsprong gebaseerd zijn op een analoge economie.
Daar wringt vandaag soms het schoentje. Bedrijven kunnen relatief beperkt zijn in omzet, personeel of materiële activa, maar toch een belangrijke rol spelen in het economische verkeer. Michaël verwijst bijvoorbeeld naar technologiebedrijven die door hun activiteit een belangrijk maatschappelijk of economisch belang kunnen hebben.
Ook complexe aandeelhoudersstructuren en externe financiering kunnen de behoefte aan onafhankelijke controle vergroten. Banken, private-equityspelers of andere stakeholders willen zekerheid over de cijfers waarop ze hun beslissingen baseren. “Met die oude criteria ga je dan misschien een beetje naast de kwestie schieten”, zegt Michaël.
“Dat betekent niet dat de bestaande criteria moeten verdwijnen”, nuanceert Michaël. “Ze bieden nog altijd een objectieve basis om te bepalen welke bedrijven auditplichtig zijn. Wel zien we dat stakeholders in bepaalde situaties behoefte kunnen hebben aan aanvullende en andere vormen van zekerheid, aangepast aan hun specifieke context en risico’s.”
“Daarnaast hoeft niet elke controle dezelfde vorm aan te nemen”, gaat Michaël verder. “Naast een klassieke audit met reasonable assurance bestaan ook vormen van limited assurance en specifieke vooraf overeengekomen controles. Ik denk dat we moeten nadenken over goede controles, gericht op de mate van zekerheid die nodig is voor de stakeholders.”
De bedrijfsrevisor ziet hij daarbij niet alleen als controleur. “Ik noem een bedrijfsrevisor bewust de dokter en niet de politieagent. De politieagent bekeurt enkel. Een dokter is ook curatief en helpt.”

Technologie verandert de manier waarop auditors werken. “In eerste instantie kan ze vooral repetitieve taken overnemen. Vervolgens ontstaan mogelijkheden om grotere hoeveelheden gegevens te analyseren.”
Michaël legt uit: “Waar auditors vandaag vaak met steekproeven werken, kan technologie het op termijn mogelijk maken om veel meer naar volledige datasets te kijken. Daardoor kunnen afwijkingen sneller worden opgespoord en ontstaat meer ruimte voor analyse en interpretatie.”
Verder kan ook de frequentie van audits veranderen. Michaël verwacht dat technologie zal bijdragen aan een meer gespreide aanpak van audits. Door bepaalde controles al gedurende het jaar uit te voeren, kan de belasting voor ondernemingen rond de afsluitingsperiode verminderen en verloopt het auditproces efficiënter. Een volledig real-time audit ziet hij voorlopig nog niet meteen gebeuren, onder meer omdat dat een hoge mate van beschikbaarheid, kwaliteit en structurering van data vereist. In de praktijk ligt daar vandaag voor veel ondernemingen nog een belangrijke uitdaging.
Voorwaarde is wel dat de beschikbare data bruikbaar zijn. “Alles staat en valt met de kwaliteit van die data.” Daar ligt volgens Michaël bij veel ondernemingen nog een uitdaging. Bedrijven beschikken over grote hoeveelheden informatie, maar die is lang niet altijd voldoende gestructureerd. Hij spreekt over ‘data swamps’: grote hoeveelheden data die eerst gestructureerd moeten worden voor ze bruikbaar zijn voor analyses of AI-toepassingen.
Voor financeafdelingen wordt datakwaliteit daardoor steeds belangrijker. Goed gestructureerde gegevens kunnen de audit efficiënter maken, de werklast voor de onderneming verlagen en auditors meer ruimte geven voor inhoudelijke analyse.
Meer technologie betekent niet dat de auditor uit beeld verdwijnt. Binnen BDO moet output die met AI tot stand komt door medewerkers worden nagekeken. Auditors moeten ook de redenering achter die output blijven begrijpen.
“Professional judgment gaat erover dat je je ervaring laat meespelen in de beoordeling van de gegevens die voor je liggen. Ik denk dat we heel ver afstaan van systemen die dat in de plaats van mensen zouden kunnen doen”, aldus Michaël.
De audit verschuift zo steeds verder van louter financiële controle naar een bredere blik op processen, bedrijfsrisico’s en niet-financiële informatie, zoals ESG-data. Technologie kan steeds meer gegevens verwerken. De context begrijpen en beoordelen wat die gegevens voor een onderneming betekenen, blijft voorlopig mensenwerk.
6K
Volg ons op Linkedin en sluit je gratis aan bij de grootste Finance-community van België.
Rubrieken
Over FDmagazine
Externe links
Volg ons op socials
Published by