3 november 2026
Foto
©CHUTTERSNAP
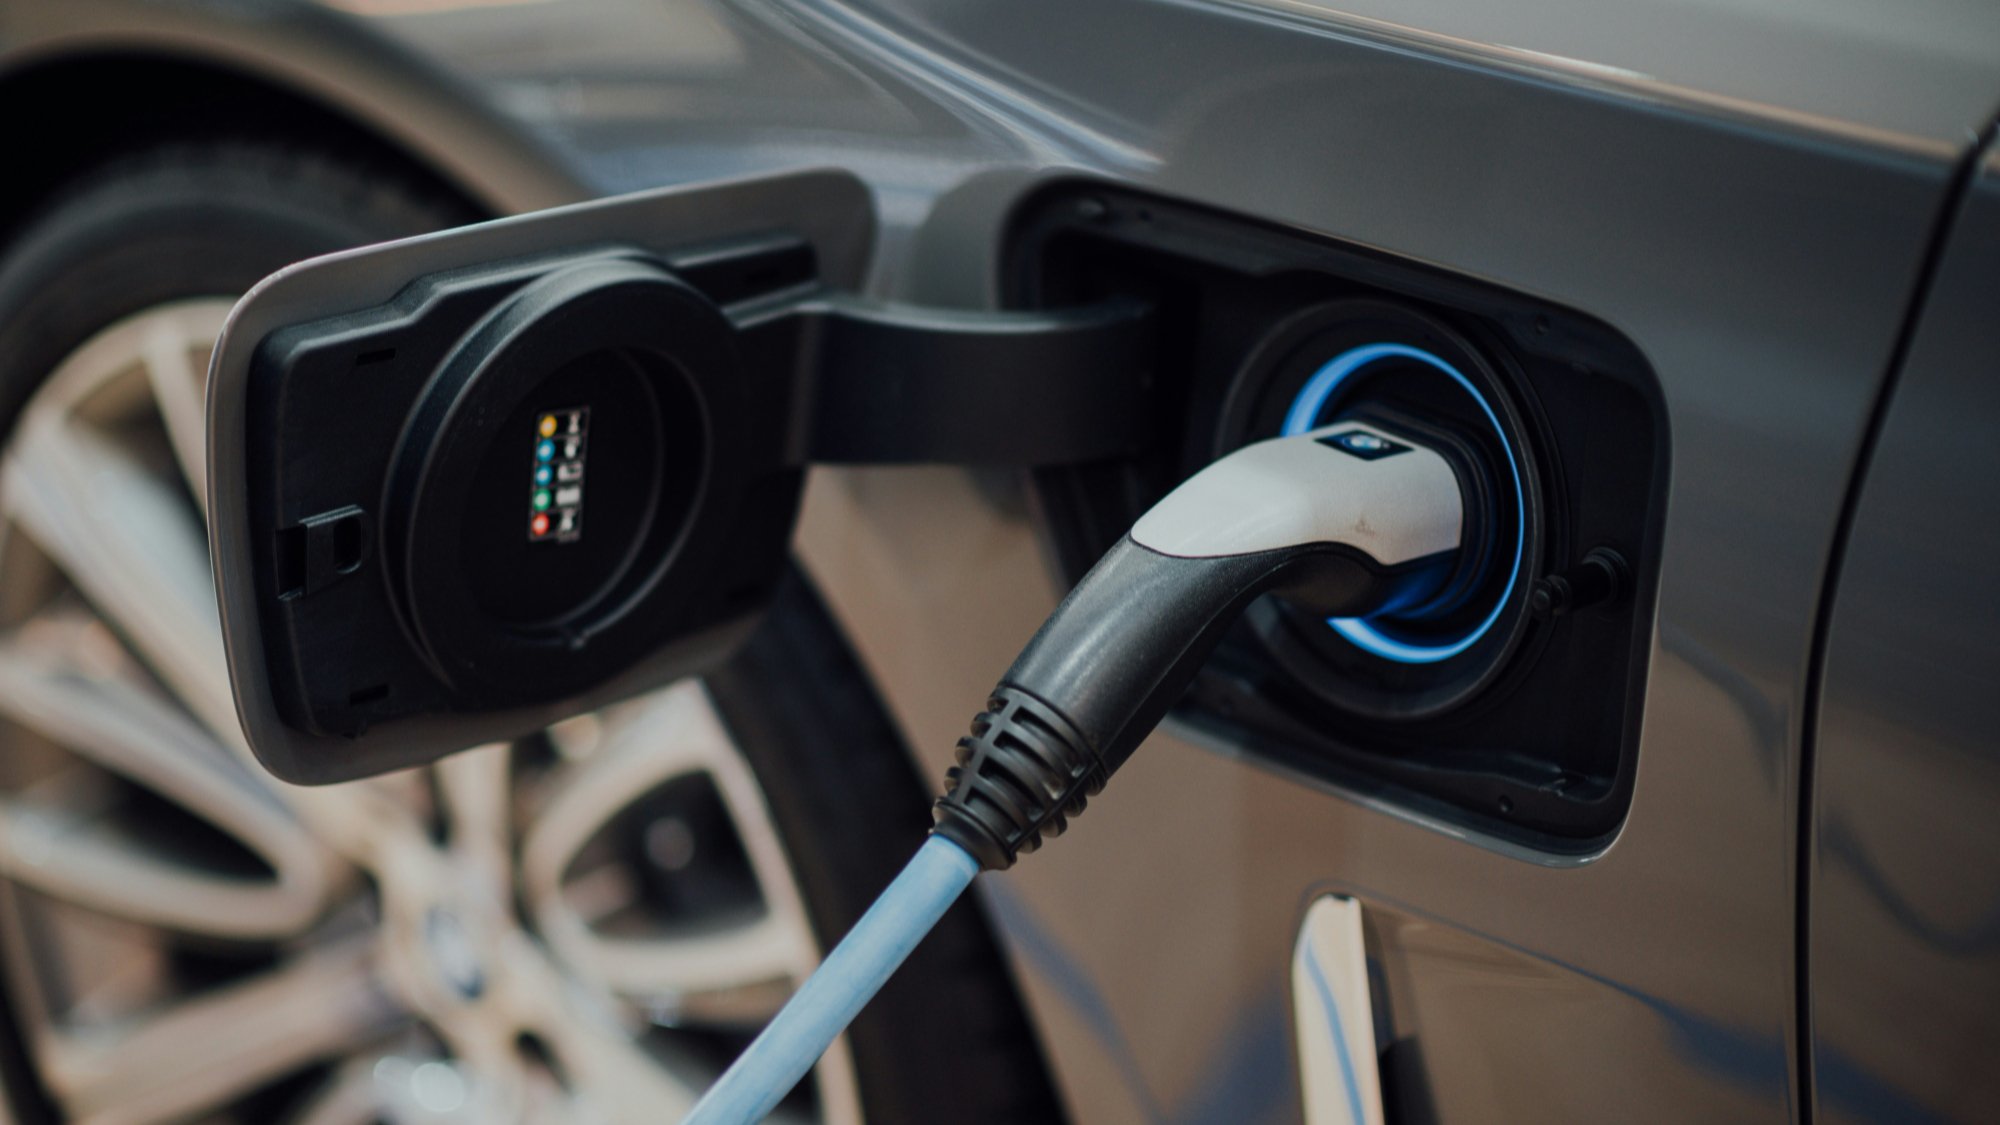
Een elektrische bedrijfswagen die je vennootschap uiterlijk op 31 december 2026 koopt, least of huurt, blijft zijn hele gebruiksduur voor 100% aftrekbaar. Wie in januari tekent, zit vast aan 95%. Per wagen gaat het om een paar honderd euro per jaar, maar voor een vloot die de komende jaren vernieuwt, loopt het verschil op.
Het aftrekpercentage hangt aan het jaar waarin je bestelt of het leasecontract tekent. Bij een aankoop telt de datum van de getekende bestelbon, bij leasing de datum van het leasecontract. Een wagen die je in december bestelt en pas in het voorjaar van 2027 geleverd krijgt, blijft dus 100% aftrekbaar.
Het percentage blijft de hele looptijd hetzelfde. Volgens circulaire 2024/C/50 van de FOD Financiën blijft het verkregen percentage behouden voor de volledige gebruiksduur of de duur van de huur. Na 2026 volgt de staffel: 95% voor wagens van 2027, 90% voor 2028, 82,5% voor 2029, 75% voor 2030 en 67,5% vanaf 2031.
Voor brandstofwagens is de keuze al gemaakt. Wagens met een verbrandingsmotor die vanaf 1 januari 2026 aangeschaft zijn, zijn voor een vennootschap niet meer aftrekbaar. Laadinfrastructuur valt buiten de afbouw en blijft volledig aftrekbaar.
Bij 14.000 euro autokosten per jaar kost een bestelling in 2027 per wagen 175 euro extra vennootschapsbelasting per jaar. Vijf procent van die kosten wordt dan niet aftrekbaar, en dat bedrag wordt belast aan 25%. Over vijf jaar is dat 875 euro per wagen. Een bestelling in 2028 verdubbelt dat tot 350 euro per jaar.
Voor een vloot van 40 wagens die je in 2027 vernieuwt, gaat het om 7.000 euro per jaar. Over een gebruiksduur van vijf jaar is dat 35.000 euro extra belasting, zonder dat er iets aan de wagens verandert. Elke latere vernieuwingsronde zakt verder in de staffel.
Je kan de wagens waarvan het contract in 2027 afloopt, nu al bestellen. Zo zet je voor die wagens 100% vast. Daarbij kan je de kost van een vroegere beëindiging van een lopend contract naast de fiscale winst per wagen leggen.
Een vervroegde bestelling haalt je investeringen of leasingverplichtingen naar voren. Wie koopt, kan de bestelling al in het investeringsbudget van 2026 of het begin van 2027 opnemen. Wie least, rekent de nieuwe leasingverplichtingen mee in de cashplanning van 2027.
Een sluitend besteldossier voorkomt discussie. Je kan per wagen de getekende bestelbon of het leasecontract met datum bewaren. Securex wijst erop dat een contract met een extreem late leverdatum, enkel om onder de oude regeling te vallen, tot discussie met de fiscus kan leiden. Het helpt als finance en fleet afspreken wie dat dossier bewaakt.
De aftrek is niet de enige knop die de regering kan draaien. Federale overheidsdiensten stelden voor de begrotingsgesprekken voor om het fiscale voordeel van salariswagens en tankkaarten af te schaffen of te beperken. Op 25 oktober was er nog geen begrotingsakkoord.
“Men is daar al fiscaal aan het peuzelen om wat extra euro's in de schatkist te krijgen”, zei Michel Maus, professor fiscaal recht aan de VUB, op 8 september aan VRT NWS over de afbouw van de aftrek.
Per wagen blijft het verschil beperkt, en elektrisch blijft de enige aftrekbare keuze. Wie zijn vloot de komende jaren toch vernieuwt, kan met een bestelling in december de hoogste aftrek voor de hele looptijd vastleggen.
6K
Volg ons op Linkedin en sluit je gratis aan bij de grootste Finance-community van België.
Rubrieken
Over FDmagazine
Externe links
Volg ons op socials
Published by