21 oktober 2026
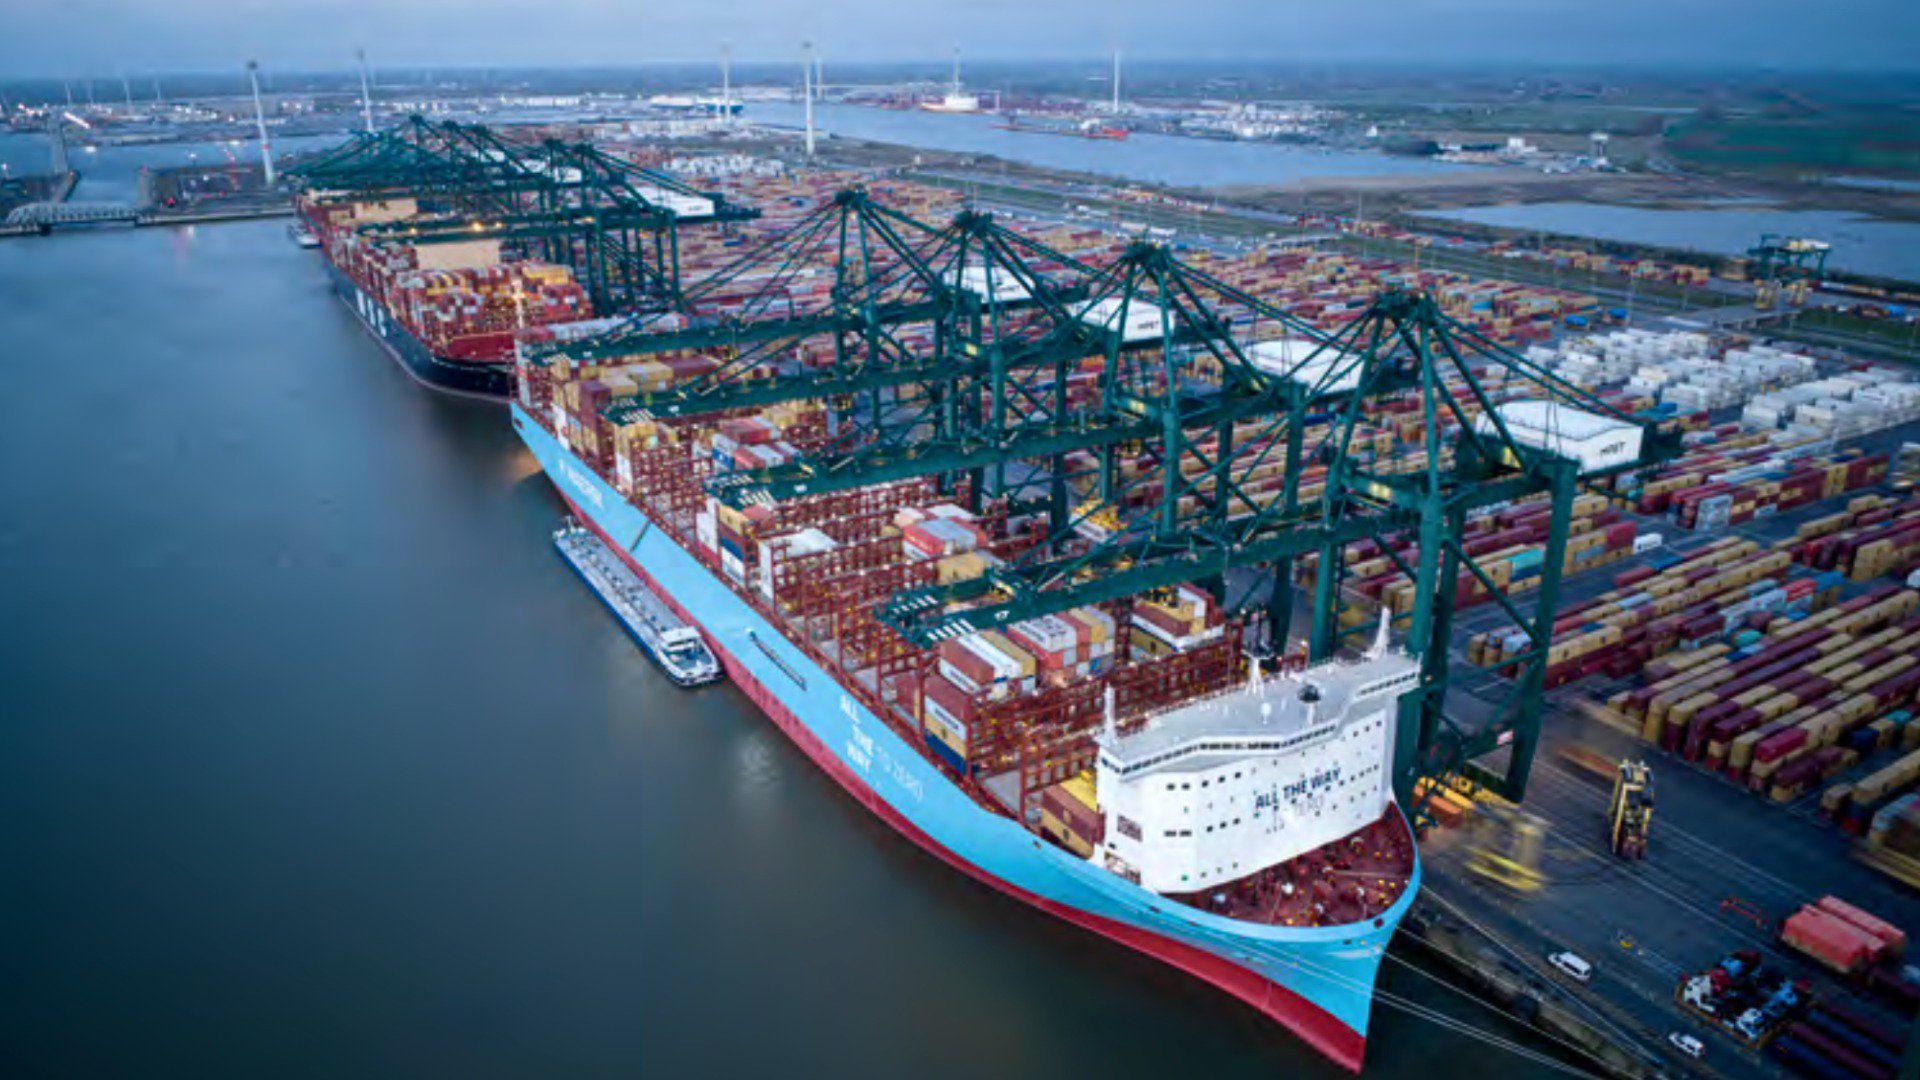
Bij grote M&A-deals in Vlaanderen gaat de aandacht al snel naar beursgenoteerde bedrijven. Maar een van de grootste fusies van de afgelopen jaren vond plaats in de publieke sector: de eenmaking van de havens van Antwerpen en Zeebrugge tot Port of Antwerp-Bruges. FDmagazine sprak met huidig CFO Nadine Aerts en toenmalig CFO Jan Adam over deze unieke businesscase, de nieuwe aandeelhoudersdynamiek en de nood aan extern kapitaal.
De fusie van de twee havens is een verhaal van juiste timing. De succesvolle onderhandelingen in 2018 waren namelijk niet de eerste in de geschiedenis. In 2000 sprong een soortgelijke poging nog af, omdat een duidelijke win-winsituatie uitbleef.
Intussen is de geopolitieke en economische context een stuk turbulenter geworden, waardoor veerkracht een absolute prioriteit werd bij de havens. “Het verhaal verschoof van ‘Hoe kunnen we het containervolume verhogen?’ naar ‘Hoe stellen we onze overlevingskracht veilig?’”, blikt Jan terug. “Met de aaneenschakeling van crisissen en de dringende energietransitie konden we bijna niet anders dan fuseren.”
In tegenstelling tot de meeste fusies in de private sector was winstmaximalisatie niet de drijfveer achter de businesscase. “Bij een publieke fusie draait het veel meer om het verhogen van maatschappelijke waarde”, legt Jan uit.
“De focus lag volledig op strategische synergieën en het vergroten van de geopolitieke slagkracht van de gecombineerde haven. Typische private parameters, zoals complexe berekeningen over kostensynergieën of exacte extra containervolumes, werden ook geëvalueerd, maar bleven van secundair belang.”
Vanuit die visie werd Port of Antwerp-Bruges een feit. Daarmee heeft België de veertiende grootste haven ter wereld, vlak achter Rotterdam. De gecombineerde haven is goed voor 74.000 directe en 90.000 indirecte jobs. De toegevoegde waarde daarvan draagt, volgens recente cijfers van Econopolis, bij tot maar liefst 4,5% van het Belgische bbp. Bovendien geldt ze als de belangrijkste Europese overslaghaven voor auto’s en de leidende chemiehub van het continent.
De complementaire aard van beide havens vormde de kern van de synergie. Met de Fluxys-terminal biedt Zeebrugge een toegangspoort voor energiedragers zoals vloeibaar gas en veelbelovende moleculen zoals waterstof, methanol en ammoniak. “Die kunnen efficiënt doorgesluisd worden naar de chemische en industriële cluster in Antwerpen, waar de vraag naar energie enorm is”, vertelt Jan.
Daarnaast creëerde de fusie operationele mogelijkheden die de havens apart nooit hadden. “Afgelopen zomer zorgde de hoge congestie in de haven van Antwerpen voor een langer verblijf van ladingen op de terminal. Die piek konden we succesvol opvangen door de overflow in Zeebrugge te stockeren”, voegt Nadine toe.
De krachtenbundeling zorgde ook voor een robuuster ecosysteem. Terwijl Zeebrugge uitblinkt in de import van auto's en energie, is Antwerpen de exportmotor voor de chemiesector. “Die marktspreiding is een grote troef”, stelt Jan. “De beslissingsfactoren bij het kiezen van een transportroute verschillen sterk per sector. Omdat we nu in meer verschillende segmenten thuis zijn, kunnen we beter inspelen op de specifieke noden van die diverse markten.”
Deze dynamiek versterkt ook de aantrekkingskracht van de haven voor investeringen. “Het netwerk van cargo providers is na de fusie gegroeid”, zegt Jan. “Tegelijk trekt dit ook weer nieuwe investeerders aan die hun fabrieken strategisch rond de haven willen uitbouwen.”
Het aandeelhouderschap is vastgesteld op 80% voor de stad Antwerpen en 20% voor de stad Brugge. Een delicate balans, maar Nadine benadrukt het constructieve verloop van de fusie. “De fusie is op een zeer volwassen manier verlopen. Zeker voor stad Brugge, die veel heeft afgestaan waarover ze voordien autonoom besliste, in functie van het grotere verhaal rond de weerbaarheid van de haven.”
Het betrekken van beide locaties blijft een dagelijkse oefening. Hoewel de meeste managementbeslissingen in Antwerpen vallen, wordt actief aandacht besteed aan de betrokkenheid van Zeebrugge. Zo werken verschillende teams op geregelde tijdstippen fysiek vanuit Zeebrugge en vindt er ook een jaarlijks personeelsevent plaats.
Op beleidsvlak liggen de twee havens ook niet ver uit elkaar. “Als ik kijk naar de discussies tijdens onze Raden van Bestuur, gaan deze zelden over een tegenstelling tussen de twee havens, maar zijn ze eerder gedreven door verschillen in politieke partijen of individuele tegenstelde visies”, zegt Nadine.
Dat de aandeelhouders op één lijn zitten, is geen overbodige luxe. De haven staat namelijk voor grote financiële uitdagingen. Naast de geopolitieke turbulentie is de kapitaalbehoefte voor investeringen geëxplodeerd. “Tot 2021 kwamen we rond met 100 miljoen euro aan investeringen op jaarbasis. De laatste jaren is dat 250 miljoen euro, en we evolueren naar 400 tot 500 miljoen euro per jaar”, duidt Nadine.
De inkomsten zijn wel gestegen, maar de kostenkant stijgt sneller. “Subsidies vanuit Vlaanderen dalen, grondstoffen zijn fors duurder geworden en ook de steeds strengere maatschappelijke en ecologische beperkingen brengen hoge kosten met zich mee”, klinkt het. Bovendien staan er enkele zeer grote investeringen op het programma, zoals extra containercapaciteit in Antwerpen (ECA) en de nieuwe sluis in Zeebrugge
Dit leidt tot een historische breuklijn: de eigen middelen zijn uitgeput. Om het geplande investeringsprogramma van 5 miljard euro te financieren, moet de haven voor het eerst op grote schaal externe financiering aantrekken. Jan zag deze noodzaak al langer aankomen: “We waarschuwden hier destijds al voor. Het ontbrak toen echter aan een sense of urgency om hierop in te zetten. Als je verandering wil brengen, moet je die urgentie kunnen aantonen.”
De omslag is ondertussen ingezet. “Er wordt momenteel een kredietlijn gefinaliseerd bij een consortium van zes banken”, zegt Nadine. “Om toegang te krijgen tot complexere financiële instrumenten doen we ook een studie naar het potentieel van een credit rating en de overstap naar IFRS-boekhoudnormen. Samen met een financieel adviseur bepalen we tegen het einde van dit jaar onze volledige financiële strategie. Gegeven onze verwachte omzet en EBITDA, willen we de beste instrumenten en de optimale kapitaalstructuur vinden om het geplande investeringsprogramma te kunnen dragen.”
Om overweg te kunnen met deze nieuwe vorm van financiering, ondergaat de financiële afdeling een transformatie. “In het verleden leken de eigen centen oneindig”, vertelt Nadine. “Er werden wel business cases gemaakt, maar men besliste vooral op basis van het ‘goede idee’, terwijl de Return on Investment (ROI) voor het Havenbedrijf wat werd weggeduwd. Nu is die ROI cruciaal geworden, omdat we de financiering ook moeten kunnen terugbetalen. We werken met strikte budgetten en volgen de cijfers veel scherper op. We zitten op een kruispunt dat ons veel meer in lijn brengt met commerciële bedrijven.”
Tegenover de geopolitieke onrust en financiële groeipijnen staat wel een stevig verdienmodel. Ongeveer 40% van de inkomsten vloeit voort uit de verhuur van concessiegronden. "Dat zorgt voor stabiliteit wanneer het economisch minder gaat, maar het betekent natuurlijk ook dat die inkomsten stabiel blijven wanneer de economie sterk aantrekt", legt Nadine uit.
“Nog eens circa 40% komt uit havengelden, en het restant voornamelijk uit sleepdiensten”. “De directe impact van handelsoorlogen is relatief beperkt gebleven. Lokale incidenten, zoals een recent olielek dat de haven tijdelijk platlegde, hadden een veel grotere operationele en financiële impact”, aldus Nadine
Een van de grootste langetermijnuitdagingen is de zware druk op de Europese chemiesector, waar de haven sterk mee verweven is. Toch zien Jan en Nadine dit niet als een groot risico voor de balans van het havenbedrijf zelf.
“Voor ons als entiteit is die directe financiële impact redelijk beperkt”, zegt Jan. “Er blijft ontzettend veel vraag naar onze gronden. Als chemiebedrijven zouden vertrekken, zouden die gronden een andere bestemming krijgen. Op korte termijn zal er wel een terugval zijn, omdat nieuwe investeringen tijd vragen, maar op lange termijn zal zich dat herstellen.”
Voor de maatschappij is de impact van die krimpende chemiesector wel sterk voelbaar door het potentiële verlies aan werkgelegenheid en welvaart. Maar hier bewijst het publieke DNA van de haven volgens Jan haar waarde. “In plaats van snelle winstmaximalisatie na te jagen, hebben de aandeelhouders een langetermijnperspectief om een geschikte partner te vinden die de industriële cluster versterkt en de maatschappelijke meerwaarde maximaliseert. Dat is in het verleden bij het vertrek van General Motors ook op die manier verlopen.”
6K
Volg ons op Linkedin en sluit je gratis aan bij de grootste Finance-community van België.
Rubrieken
Over FDmagazine
Externe links
Volg ons op socials
Published by