21 september 2026
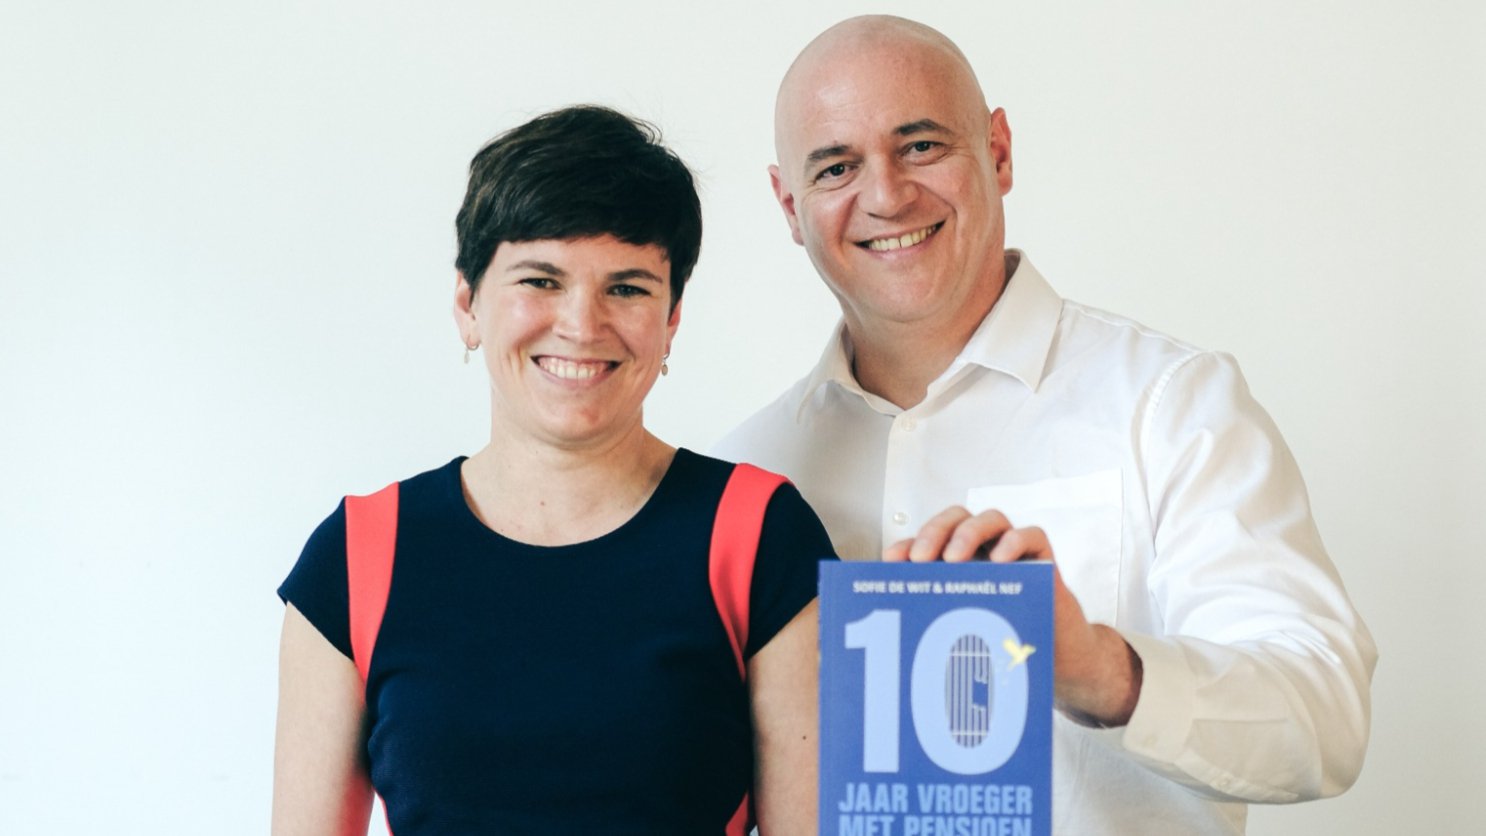
Foto
Sofie De Wit en Raphaël Nef, auteurs van Tien jaar vroeger met pensioen
Hij klopt niet aan. Hij sluipt binnen. Eerst thuis, aan de keukentafel, bij een factuur die twee weken te vroeg valt. Daarna in de relatie, in de gesprekken die niet gevoerd worden. En uiteindelijk op het werk, bij iemand die om negen uur aan zijn bureau zit en er tegelijk niet is.
Verzuim: meetbaar. Verloop: meetbaar. Opleidingsbudget: tot op de euro. Maar wat met de uren die je uitbetaalt aan mensen die aanwezig zijn en toch niet werken? Omdat ze om vier uur 's nachts wakker lagen van een kapotte boiler bijvoorbeeld. Onzichtbaar, wel betaald.
Financiële stress is een kost die nergens wordt geboekt en toch volledig wordt gedragen. Ze zit niet in het verzuimcijfer, maar in de lonen die je al hebt uitgegeven. Sofie De Wit, boekhouder en co-auteur van een boek over vervroegd pensioen, argumenteert dat je die post niet wegkrijgt met een loonsverhoging, wel met informeren.
Een kostenpost die je nietsvermoedend al betaalt
Sofie is zelf boekhouder, en dat kleurt haar kijk op wat organisaties wel en niet opmerken. "Je ziet alleen de zichtbare kosten", zegt ze. "Ziekte, verzuim, verloop. Dat zijn kosten die je kunt vastpakken."
Maar je hebt ook mensen die fysiek aanwezig zijn en mentaal afwezig, en dat verschijnt in geen enkel dashboard: concentratieverlies, een hoger foutenrisico, een lager werktempo, een kortere lont tegenover collega's. "Die financiële stress heeft invloed op alles in je leven."
Het is een productiviteitsverlies waarvoor het volledige loon al is uitbetaald.
Waarom loon dit niet oplost
"Ik denk dat het echt geen kwestie is van hogere lonen", zegt Sofie. "Het zit in de mindset: mensen leren kritisch kijken naar hun eigen geldbeheer, naar hun eigen budget, zonder schaamte."
En daar is onze basiskennis dramatisch. Dat bleek uit een pensioendebat aan Thomas More Kempen, in gesprek met politici: het financiële kennisniveau van de gemiddelde Belg is ronduit zwak.
"Bedrijven investeren vandaag in mentale gezondheid, in weerbaarheid, zelfs in gezonde voeding", zegt ze. "Maar wie kan zijn eigen loonbrief nakijken en denken: klopt dit wel? Blijkbaar zijn het er weinigen."
Op deze manier verschuift de businesscase. Een loonsverhoging vergroot de teller, terwijl financiële educatie verandert wat er met het loon gebeurt dat je vandaag al betaalt.
Vanuit de zetel
Dat inzicht komt niet uit een consultancyrapport, maar uit een zetel thuis. Bijna negen jaar geleden voerden Sofie en haar partner Raphaël hun eerste "money date": geen romantisch dinertje, wel een gesprek over cijfers zonder oordeel.
De aanleiding was rekenkundig. Sofie en Raphaël schelen twaalf jaar, dus als Raphaël stopt op zijn zevenenzestigste, staat Sofie nog ver van haar pensioen. En als zij er dan is, is hij bijna tachtig.
"We wilden samen nog lange, verre reizen maken", zegt ze. "Maar als we daarop moeten wachten, is de kans groot dat het niet meer lukt."
Wat volgde was een traject van jaren, en uiteindelijk een boek. Onderweg botsten ze op iets wat ze niet hadden verwacht: zodra ze het gesprek opentrokken bij familie, vrienden en collega's, bleek vrijwel iedereen met dezelfde vragen te zitten. En nergens over te praten.
Het noodfonds als startpunt
Het scharnier is het noodfonds: een buffer van drie tot zes maanden vaste lasten. Wie er een heeft, ziet een kapotte wasmachine als een vervelende uitgave. Wie er geen heeft, ligt er wakker van. "En een wasmachine gaat nooit kapot op het goede moment."
Voor zichzelf bouwden Sofie en Raphaël een plan in drie lagen, met een boom als beeld: wortels voor bescherming, stam voor stabiele cashflow, kroon voor groei. Eerst de wortels, en pas daarna de rest.
Vertaald naar educatie voor een organisatie kan dat twee initiatieven opleveren. Beide zijn goedkoper dan verschillende welzijnsprogramma's.
Initiatief één: noodfonds op de kaart. Een bedrijf kan het noodfonds van zijn medewerkers niet aanleggen, maar wel bespreekbaar maken. Een anonieme bevraging via HR: "Heb je een buffer van drie tot zes maanden, begrijp je hoe je pensioensituatie in elkaar zit?", kost bijna niets en levert meteen een baseline op. Wie dat cijfer heeft, kan het over twee jaar opnieuw meten, en het naast zijn verzuim- en verloopcijfers leggen.
Initiatief twee: laagdrempelige, terugkerende educatie. Een korte opleiding of financiële coach waar medewerkers zonder taboe hun situatie in kaart brengen. Geen verkoopspraatje voor een dure cursus, wel inzicht: budgetteren, beleggen met kleine bedragen, waarom consistentie belangrijker is dan timing.
Een groepsverzekering kan ook helpen, maar is lang niet in elk bedrijf of elke functie haalbaar. Duidelijkheid wel, al moet het steeds veilig zijn. "Niemand mag in het belachelijke worden getrokken."
Zet je dan niet de deur open?
Dan de vraag die elke CFO doet fronsen. Wat gebeurt er als je medewerkers helpt om financieel onafhankelijk te worden? Zet je daarmee niet gewoon de deur open?
"Het lijkt alsof je een bordje zet: daar is de weg naar buiten", geeft ze toe. "Maar ik denk dat het omgekeerde waar is. Als je echt werk maakt van het financieel welzijn van je werknemers, krijg je loyaliteit op basis van vertrouwen in plaats van afhankelijkheid."
Onderzoek (1) (2) (3) (4) bevestigt dat werknemers met financiële zorgen meer stress ervaren, minder productief zijn en zich minder betrokken voelen bij hun job. Wat die cijfers nog niet rechtstreeks meten, maar wat we wél voortdurend zien in de praktijk, is het omgekeerde effect:
"Neem die zorgen weg, en er verschijnt ruimte, ruimte om mee te denken in plaats van af te haken, om initiatief te nemen in plaats van af te wachten. Niet omdat mensen plots harder willen werken, maar omdat er simpelweg meer koppen 'vrij' zijn om dat te doen."
Pensioen, wanneer de stress begint
De observatie die Sofie het meest bijblijft is een eerder onverwachte aftreksom. Het gemiddelde wettelijke pensioen ligt in België rond de 1.700 euro per maand. Een plaats in een woonzorgcentrum kost al snel meer dan 2.000. Wie enkel op dat wettelijke pensioen rekent, komt dus elke maand een paar honderd euro tekort.
Het probleem is niet het cijfer. Het is het moment waarop mensen het maken. Meestal ergens rond hun vijftigste, wanneer er nog weinig tijd overblijft om er iets aan te doen. "Dan raken die ook gestresseerd: is dat allemaal nog wel haalbaar? Dat is volledig vermijdbaar, want wie vroeger begint met kleine bedragen, komt verder dan wie later begint met grote. Dat is pure wiskunde."
Het enige wat een werkgever kan verschuiven
Aan die 1.700 euro verandert geen enkel bedrijf iets. Aan het moment waarop een medewerker de som durft te maken, wel. Vijftien jaar vroeger en die cijfers zijn geen schrikbeeld meer, maar een plan.
Daar ligt de opportuniteit voor wie over budgetten beslist. Niets doen lijkt neutraal. Er verandert toch niets aan wat er misgaat. De kost is onzichtbaar, terugkerend, stil, maandag na maandag. Maar iets doen kost weinig, en dat weinige stapelt zich op. Jaar na jaar creëert het een cumulatief verschil: in minder stress en bijgevolg, in productiviteit.
"Net omdat je ermee bezig bent, hoef je er eigenlijk niet meer aan te denken. Dat geeft rust", zegt Sofie. "En dat is het grootste cadeau dat je je mensen kunt geven."
6K
Volg ons op Linkedin en sluit je gratis aan bij de grootste Finance-community van België.
Rubrieken
Over FDmagazine
Externe links
Volg ons op socials
Published by