19 november 2026
Foto
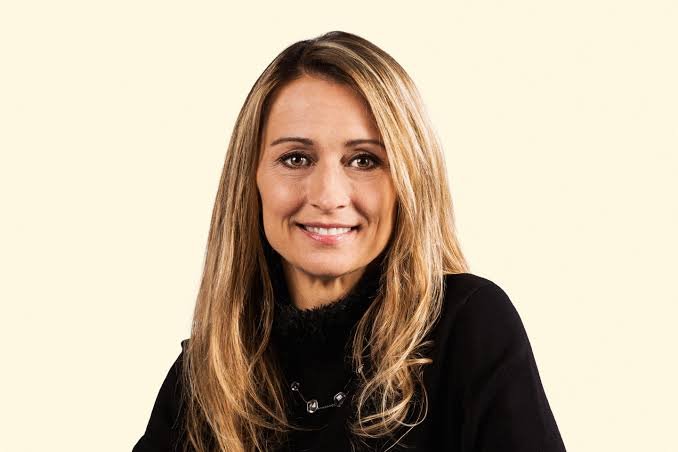
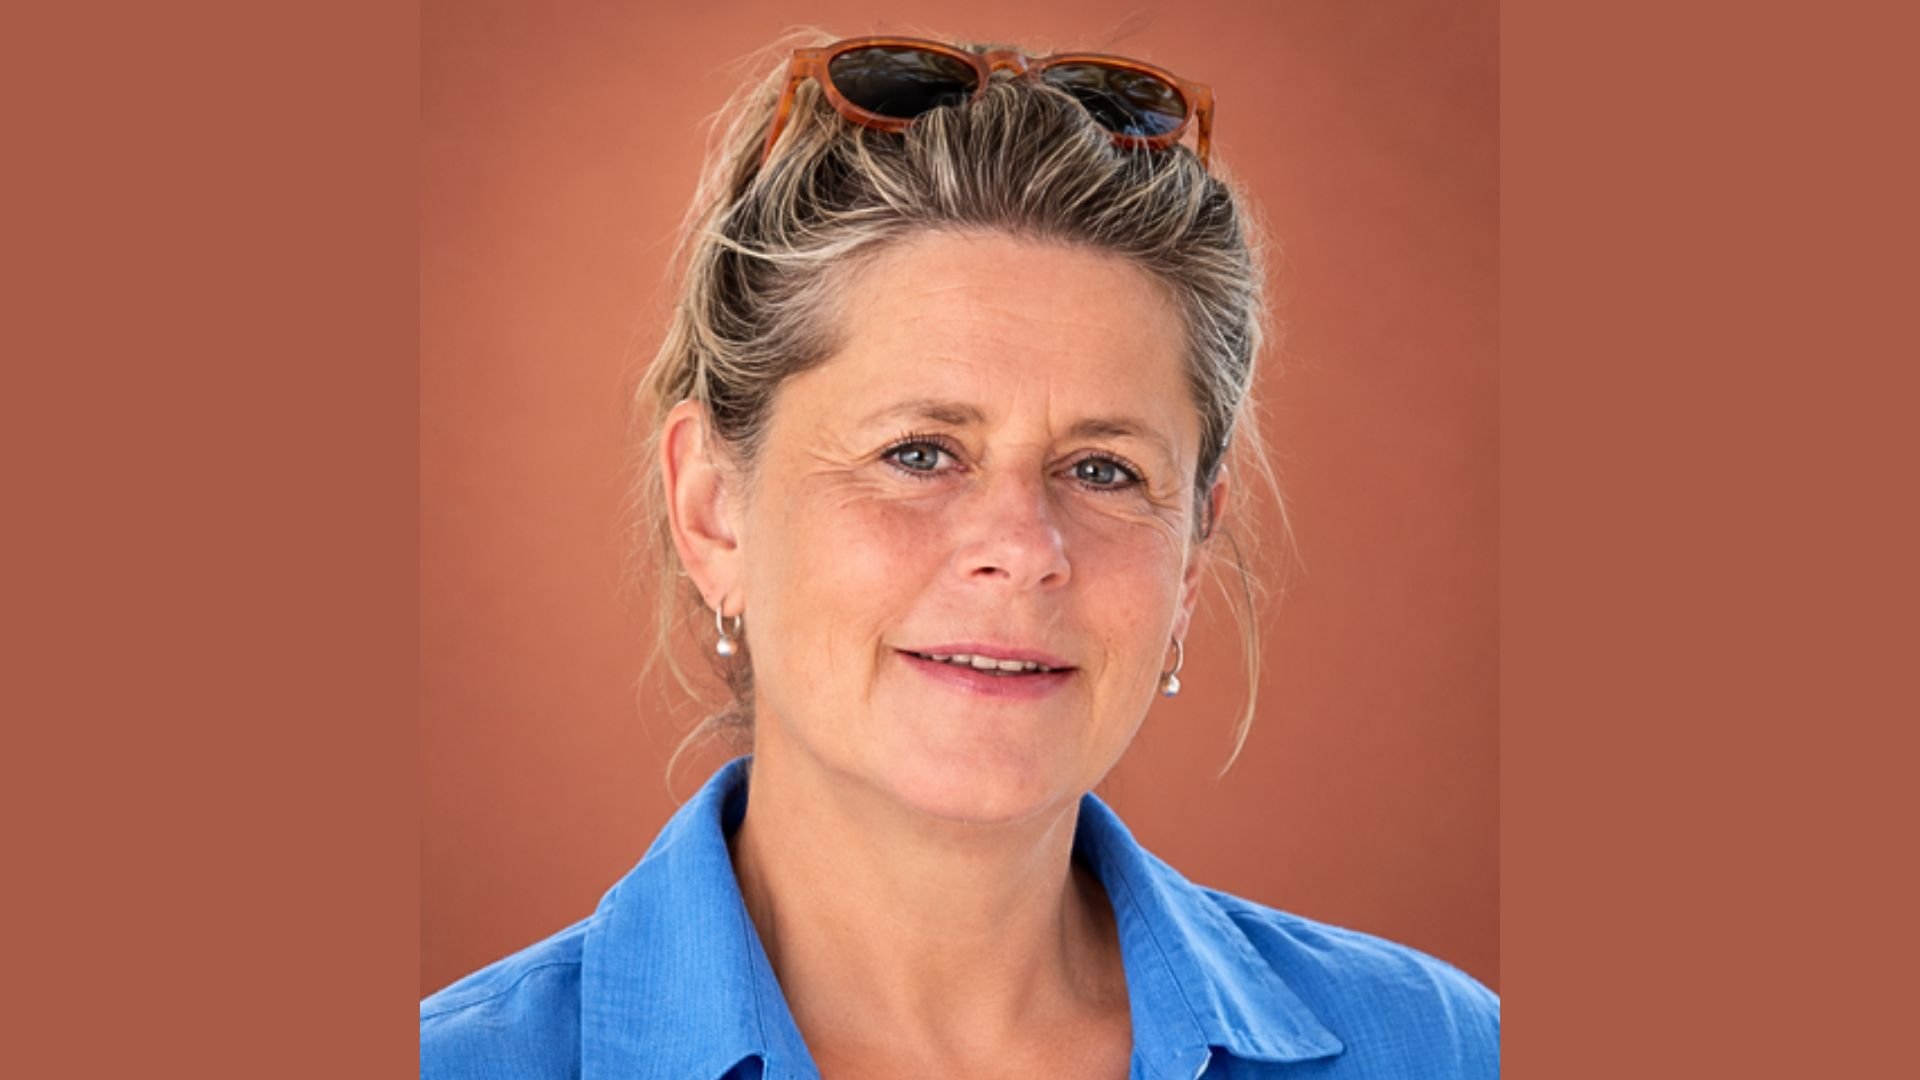
Esther Schoofs, Relatiebeheerder bij Leleux Associated Brokers
Na bijna dertig jaar in de banksector koos Esther Schoofs voor een andere werkomgeving. Ze zag het vak veranderen door digitalisering en toenemende commerciële aansturing. Vandaag werkt ze bij Leleux Associated Brokers, waar ze zich toelegt op beleggingen. Haar overstap roept een bredere vraag op: hoeveel vrijheid krijgen ervaren professionals nog om hun werk naar eigen inzicht uit te voeren?
Esther Schoofs kwam toevallig in de financiële sector terecht. Na haar studie gerontologie begon ze tijdelijk in een bankkantoor van de familie. Het werd het begin van een loopbaan van 28 jaar, waarin ze zich bezighield met kredieten, beleggingen en uiteindelijk de leiding van een eigen kantoor. In 2023 besloot ze dat kantoor achter zich te laten.
Die beslissing groeide geleidelijk. Ze deed haar werk graag, maar merkte dat haar visie op advies steeds moeilijker te verenigen viel met de commerciële verwachtingen. “Ik wil mijn boterham verdienen als bankier, maar ook fair zijn tegenover de klant.”
Commerciële doelstellingen zijn noodzakelijk, vindt ze. Ook cross-selling kan zinvol zijn wanneer producten aansluiten bij de behoeften van klanten. De moeilijkheid ontstaat wanneer verkoopdoelstellingen te specifiek worden. “Als je een bepaald product aan honderd van je honderdvijftig klanten moet verkopen, kun je je afvragen of het voor iedereen geschikt is.” Als kantoorhouder moest ze die verwachtingen bovendien doorgeven aan haar twaalf medewerkers.
In haar nieuwe functie zocht Esther meer vrijheid om vanuit de klant te vertrekken. Haar werkterrein is beperkter dan bij een traditionele bank, omdat ze geen kredieten of verzekeringen meer aanbiedt. Binnen beleggingen beschikt ze wel over een brede productkeuze, ondersteund door analisten.
De keuze voor een belegging hangt af van de persoonlijke situatie, de beleggingshorizon en de risicobereidheid. Wie binnen enkele jaren geld nodig heeft, vraagt een andere aanpak dan iemand die voor de lange termijn belegt. Ook de mate waarin iemand bereid is risico's te nemen, speelt daarbij een belangrijke rol.
De dienstverlening verschilt per klant. Sommigen nemen zelf beleggingsbeslissingen en laten alleen hun orders uitvoeren. Anderen stellen samen met een adviseur een portefeuille samen of kiezen voor portefeuillebeheer volgens hun risicoprofiel.
Onafhankelijk advies betekent voor haar dat de geschiktheid van een belegging vooropstaat. Dat sluit commerciële belangen niet uit. Klanten betalen voor transacties, advies of beheer. Die vergoeding moet transparant zijn en aansluiten bij de dienstverlening.
Tijdens haar loopbaan werkte Esther voortdurend met commerciële doelstellingen en KPI's. Die kunnen nuttig zijn, zolang ze realistisch blijven. Vooral de gedetailleerde opvolging ervan nam door de jaren heen toe.
“Soms wordt bepaald hoeveel klanten je moet zien, hoeveel telefoontjes je moet doen en welk product je tijdens een afspraak moet voorstellen. Ik heb meegemaakt dat vóór een klantgesprek al werd vastgelegd wat ik moest proberen te verkopen. Maar om passend advies te geven, moet je eerst luisteren.”
Ze verwijst naar het verschil tussen obligaties en complexere gestructureerde producten. Voor iemand die zekerheid zoekt, kan een gewone obligatie geschikter zijn, afhankelijk van de voorwaarden en risico's. Een product dat voor de bank meer opbrengt, is niet noodzakelijk de beste keuze.
Klantgerichtheid en rendabiliteit hoeven elkaar niet uit te sluiten. Een verkoop met een hoge marge kan op korte termijn aantrekkelijk zijn, maar wanneer een klant achteraf teleurgesteld is, kan dat de vertrouwensrelatie schaden. Passend advies vormt daarentegen de basis voor een duurzame klantenrelatie.
Digitalisering heeft het werk van relatiebeheerders grondig veranderd. Klanten kunnen zelf orders plaatsen, hun portefeuille opvolgen en financiële informatie raadplegen. Esther ziet daarin vooral voordelen.
Digitale toepassingen verminderen de administratieve werklast en maken klanten zelfstandiger. Daardoor ontstaat meer ruimte voor inhoudelijke gesprekken. “Klanten komen vaak beter voorbereid naar een afspraak. Dat maakt het mogelijk om dieper in te gaan op hun financiële keuzes.”
De uitdaging ligt in het behoud van persoonlijk contact. Ze herinnert zich een voormalige klant die maandenlang probeerde haar relatiebeheerder via een callcenter te bereiken. Een rechtstreeks gesprek bleef uit.
“Bij financiële beslissingen willen mensen iemand spreken die hun situatie kent”, zegt Esther. De meerwaarde van een adviseur ligt niet alleen in productkennis, maar ook in het vermogen om de volledige financiële situatie van een klant te beoordelen.
Daarbij spelen de beleggingshorizon, het risicoprofiel en persoonlijke plannen een rol. Soms komen ook andere vraagstukken aan bod, zoals successieplanning. Een relatiebeheerder kan klanten dan doorverwijzen naar de juiste specialist. Ook inzicht in beleggingen bij andere financiële instellingen is belangrijk om risico's correct in te schatten.
Dat jongere generaties vertrouwd zijn met digitale beleggingsplatformen, betekent niet dat persoonlijk advies overbodig wordt. Ze beschikken over meer informatie, maar begrijpen daarom niet automatisch alle risico's.
Sommige jonge beleggers kennen bijvoorbeeld ETF's, terwijl het onderscheid tussen aandelen en obligaties minder duidelijk is. Artificiële intelligentie kan helpen om informatie te verzamelen, maar vervangt volgens haar geen advies dat rekening houdt met iemands volledige financiële situatie.
Ook voor financiële instellingen verandert er veel. Autonomie kan een belangrijk argument zijn om ervaren bankiers aan te trekken en te behouden. Tegelijk bieden grote banken voordelen, zoals opleidingsmogelijkheden en uiteenlopende loopbaantrajecten.
“Ik heb in de banksector veel geleerd en verschillende functies kunnen uitoefenen. Die brede ervaring neem ik vandaag nog altijd mee. Een kleinere organisatie past bovendien niet bij iedereen.”
Om medewerkers te behouden, zouden banken meer op hun expertise kunnen vertrouwen, vindt Esther. Prestaties uitsluitend beoordelen op verkoopaantallen doet onvoldoende recht aan de kwaliteit van het advies en de duurzaamheid van klantenrelaties.
Het belang van die vertrouwensrelatie ondervond ze tijdens de financiële crisis. Ze leidde destijds een Dexia-kantoor in een landelijke omgeving, waar medewerkers hun klanten persoonlijk kenden.
“Tijdens de crisis hebben we geen stormloop meegemaakt van mensen die hun geld wilden ophalen. Dat heeft me getoond hoeveel een bestaande vertrouwensrelatie kan betekenen.”
Na de crisis kwam er opnieuw meer aandacht voor het klantenbelang. Later verschoof de nadruk in haar ervaring geleidelijk naar groei en commerciële resultaten. Ze pleit daarom voor een langetermijnvisie waarin klantgerichtheid en winstgevendheid elkaar versterken.
Ook de komende jaren zal het bankiersvak blijven veranderen. Klanten worden beter geïnformeerd en kritischer, terwijl technologie steeds meer taken overneemt. Daardoor wordt het voor adviseurs belangrijker om hun meerwaarde aan te tonen. Voor Esther blijven respect, luisteren naar de klant en het opbouwen van een langdurige vertrouwensrelatie daarbij essentieel.
Mogelijk zijn er minder contactmomenten nodig, maar de gesprekken die overblijven, moeten inhoudelijk sterker worden. “De kwaliteit van de gesprekken moet beter. Die moet uitgebreider zijn.” Technologie kan veel overnemen, maar het vertrouwen tussen klant en adviseur blijft voor haar de basis.
6K
Volg ons op Linkedin en sluit je gratis aan bij de grootste Finance-community van België.
Rubrieken
Over FDmagazine
Externe links
Volg ons op socials
Published by