6 oktober 2026
Foto
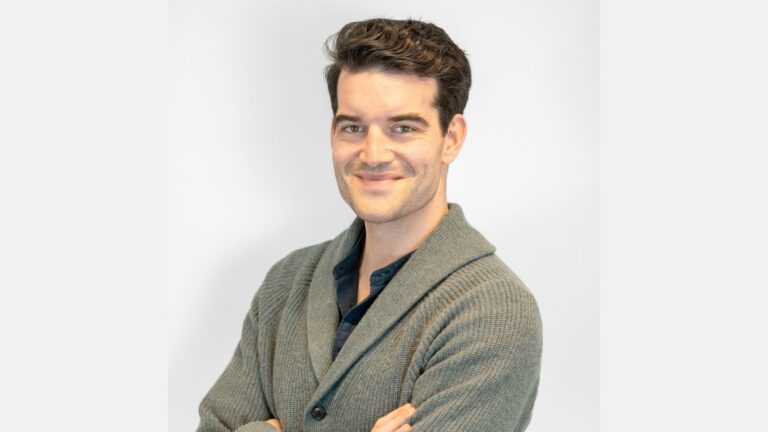
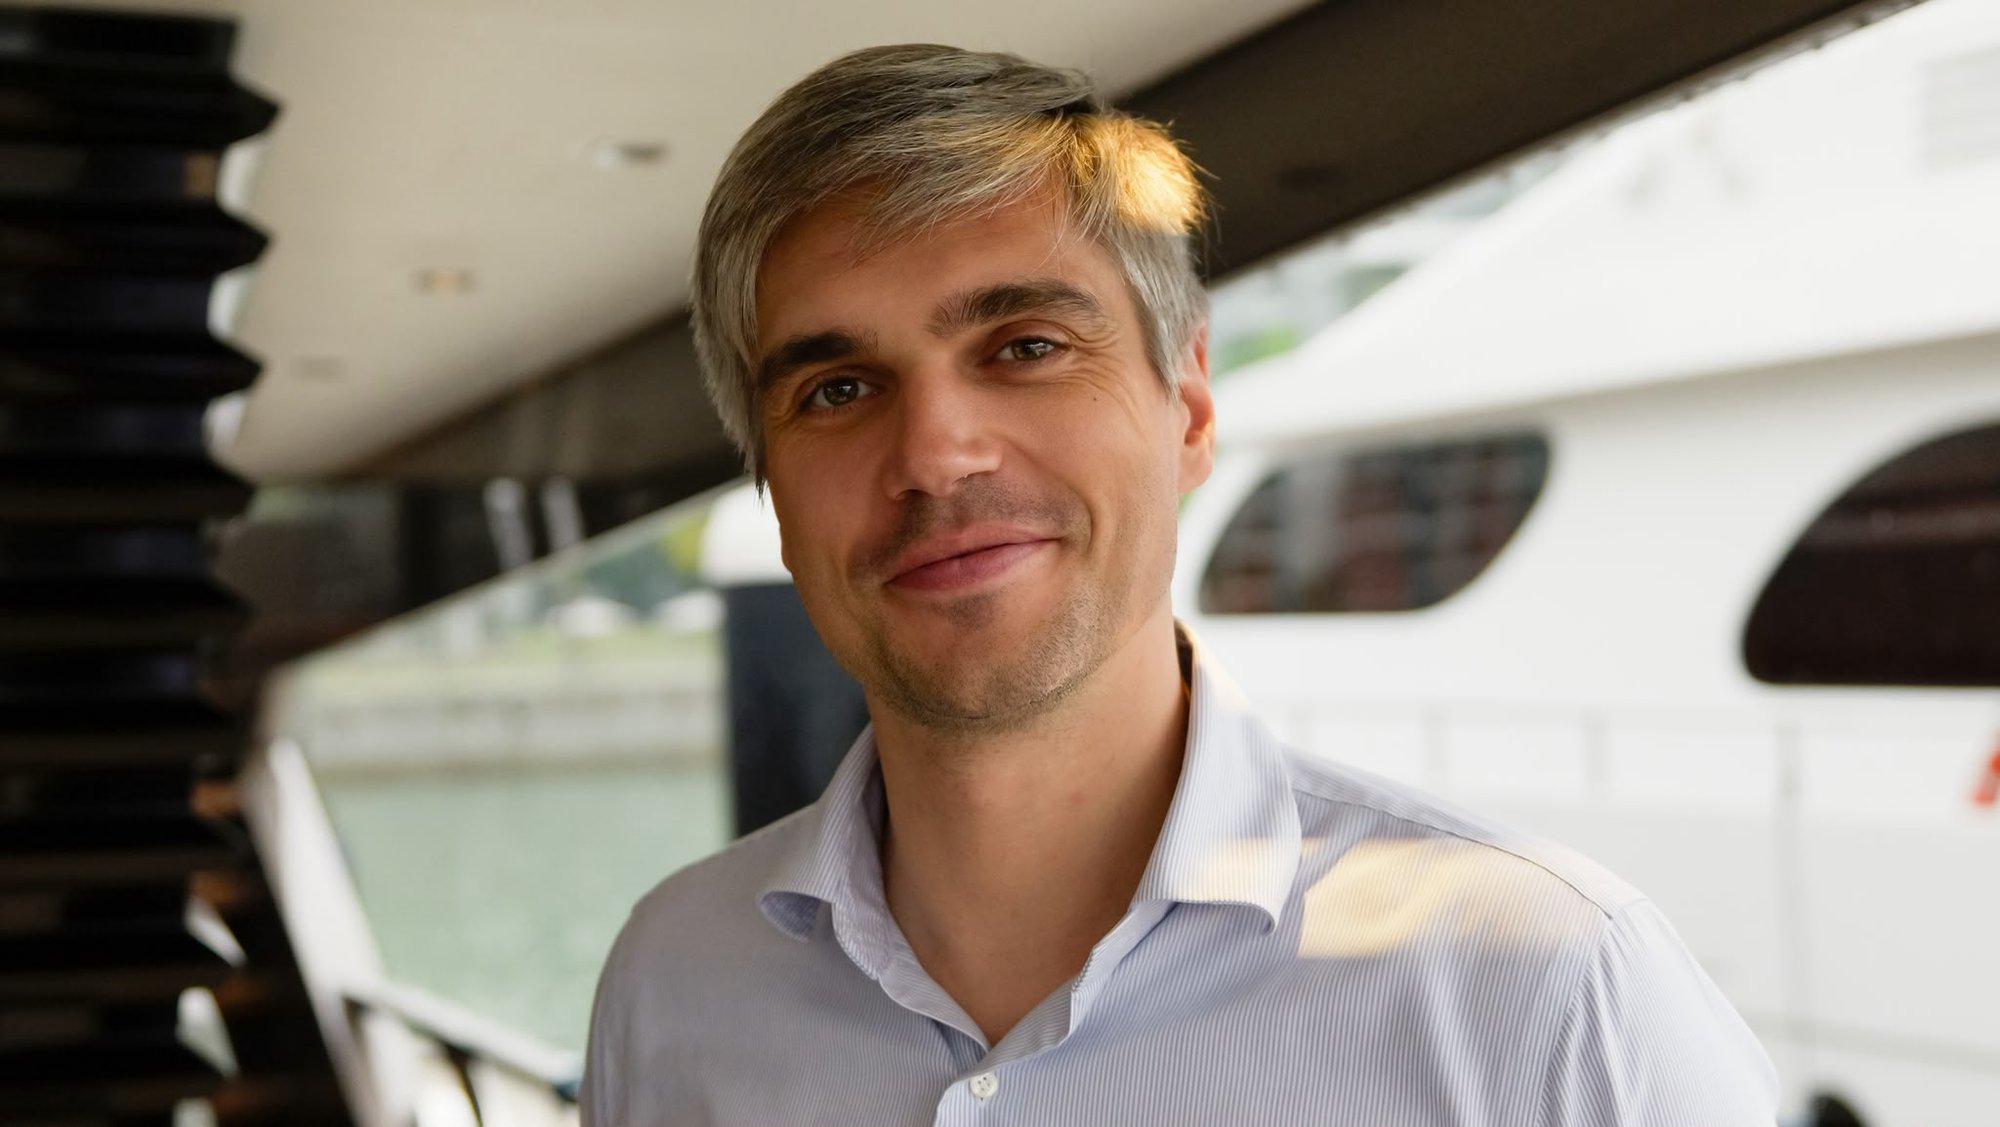
Anthony De Geest, Corporate Development bij Multiplier Holdings
Voor Anthony De Geest, Corporate Development bij Multiplier Holdings, is Singapore een bijzondere uitvalsbasis voor M&A. Kapitaal, internationale bedrijven en snelgroeiende markten komen er samen, maar Zuidoost-Azië blijft een complex lappendeken van regelgeving, culturen en economische maturiteit. Vanuit zijn ervaring bij Deloitte, EY en Multiplier kijkt De Geest naar de verschillen met België, de aantrekkingskracht van Singapore en de impact van technologie op M&A en professionele dienstverlening.
Anthony De Geest werkte in België bij Deloitte Financial Advisory en trok vervolgens naar Singapore voor EY, waar hij intussen zeven jaar woont. Vandaag werkt hij bij Multiplier Holdings, dat gespecialiseerde professionele dienstverleners overneemt en met technologie sneller laat groeien.
“Het grootste verschil is de enorme diversiteit. Zuidoost-Azië is een lappendeken van landen die zich op totaal verschillende ontwikkelingsniveaus bevinden. Singapore is zeer ontwikkeld en goed georganiseerd, terwijl je elders met veel minder mature markten te maken hebt.
Bij EY kon je daardoor op heel uiteenlopende deals werken. Aan de ene kant had je fintechstart-ups in opkomende markten, aan de andere kant grote internationale financiële instellingen. Een van mijn grootste transacties was bijvoorbeeld de verkoop van de retailbanken van Citibank in Zuidoost-Azië.
In België kwamen we veel vaker in contact met kmo’s en klassieke mid-marketdeals. In Singapore bestaat een groot deel van de markt uit internationale transacties die via spelers als HSBC, Citi of Allianz binnenkomen. Daarnaast heb je een sterke private-equity- en venturecapitalmarkt.”
“Vooral de schaalbaarheid. Een bedrijf dat succesvol is in Singapore of de Filipijnen kan zijn model niet zomaar kopiëren naar Indonesië, Thailand of Vietnam. Regelgeving, systemen, consumenten en lokale relaties verschillen sterk.
Voor investeerders komt daar nog een tweede vraag bij: waar ligt de exit? Er is enorm veel groei en potentieel, maar de kapitaalmarkten zijn minder liquide dan in de Verenigde Staten. Een bedrijf financieren tot een voldoende grote schaal vraagt daardoor veel kapitaal. Dan kom je al snel bij grote sovereign wealth funds uit Singapore of het Midden-Oosten terecht.”
“Singapore wordt vaak het Zwitserland van Azië genoemd. Ondernemers uit bijvoorbeeld Indonesië of Maleisië willen niet dat hun volledige vermogen afhankelijk is van wat er politiek in hun thuisland gebeurt. Daarom wordt een deel daarvan in Singapore ondergebracht.
Het regelgevend klimaat is stabiel, er zijn fiscale voordelen en er bestaan aantrekkelijke structuren voor family offices. Na de politieke ontwikkelingen in Hongkong en tijdens de coronaperiode zag je bovendien veel Chinese families naar Singapore komen.
Vandaag is de situatie opnieuw meer in evenwicht. Hongkong blijft zeer belangrijk voor equitymarkten en beursintroducties. Singapore is bijzonder sterk in assetmanagement en family offices.”
“Wij kopen professionele dienstverleners, bijvoorbeeld in taxadvies, corporate accounting of bedrijfsoprichting. Het zijn activiteiten die je ook bij de Big Four vindt, maar wij kijken vooral naar gespecialiseerde boutiques.
We zoeken bedrijven die tegen een groeibarrière botsen. Als een ondernemer zegt: ‘Met meer capaciteit zou ik mijn omzet kunnen verdubbelen’, wordt het voor ons interessant. Wij proberen die capaciteit niet noodzakelijk met extra mensen te creëren, maar met technologie.”
“Wij kopen in de eerste plaats klantenrelaties en knowhow. Technologie voegen we daar vervolgens aan toe. Ons model verschilt daardoor ook van private equity. We kopen bedrijven volledig, maar hebben niet de bedoeling ze vijf jaar later opnieuw te verkopen. De ondernemers blijven op lange termijn aan boord en krijgen een incentive om verder te groeien.
Wij leveren technologie, kapitaal en ondersteuning en een internationaal netwerk. Belangrijk daarbij is dat de bedrijfsleider veel minder tijd verliest aan administratie en veel meer met klanten en business development bezig kan zijn.”
“Eerst naar het segment en de geografische fit. Daarna is de ondernemer belangrijk: wie heeft het bedrijf gebouwd en hoe afhankelijk is de onderneming nog van die persoon?
Vervolgens kijken we naar klantentrouw, churn en pricing power.
We zoeken vooral gespecialiseerde dienstverlening waarin de klant meer nodig heeft dan een standaardproduct. Internationale fiscaliteit is een goed voorbeeld. Ook corporate accounting voor start-ups en scale-ups en fractional CFO-services groeien bij ons sterk.
Geografisch kijken we vooral naar markten met een hoog bbp per inwoner, zoals Singapore, Hongkong, Australië, Nieuw-Zeeland en het Verenigd Koninkrijk. In Europa kijken we onder meer naar Vlaanderen, Luxemburg en Zwitserland.”
“Een grote. Bij veel professionele dienstverleners zitten processen verspreid over verschillende systemen die nauwelijks met elkaar communiceren. Mensen verliezen enorm veel tijd door data van het ene systeem naar het andere te verplaatsen en controles opnieuw uit te voeren.
Wij bekijken daarom de volledige workflow. Soms bouwen we zelf technologie, soms nemen we bestaande software en voegen we precies dat stuk toe dat ontbreekt.
Software op zich wordt bovendien steeds kwetsbaarder als investering. De kost om software te ontwikkelen daalt snel. Een toepassing die vandaag onderscheidend is, kan binnen korte tijd ingehaald worden. Daarom kopen wij geen bedrijven omdat ze interessante software hebben. De echte waarde zit voor ons in klantenrelaties, expertise en distributie.”
“Absoluut. Het klassieke model is een piramide: veel juniors onderaan, minder seniors daarboven en een kleine groep partners aan de top.
Ik denk dat die piramide meer een diamant zal worden. Je krijgt een grotere groep senior advisors die ondersteund wordt door AI en technologie. Routinematig werk dat traditioneel door juniors werd uitgevoerd, kan steeds meer geautomatiseerd worden.
Dat heeft ook gevolgen voor de talentpipeline. Je kunt iemand niet langer twee of drie jaar eenvoudige reconciliaties laten uitvoeren om accountant te worden wanneer technologie dat werk grotendeels overneemt. Tegelijk moet die persoon de basis nog altijd begrijpen om te kunnen beoordelen of de output van AI correct is.
Technische kennis blijft dus belangrijk, maar commerciële vaardigheden en het vermogen om klanten te adviseren worden waardevoller.”
“AI kan vooral veel voorbereidend werk efficiënter maken. Voor lokale nuances zullen externe adviseurs belangrijk blijven, maar voor het verwerken en analyseren van data kunnen we technologie veel sterker inzetten.
Dat is voor ons extra belangrijk omdat we relatief kleine bedrijven overnemen. Als je veel van zulke transacties wilt doen, kun je niet elke deal door een groot centraal M&A-team laten behandelen.
Technologie maakt M&A op die manier niet alleen efficiënter, maar kan er ook voor zorgen dat je veel meer potentiële deals kunt bekijken.”
“Vooral snelheid. Singapore kijkt heel pragmatisch naar beleid. Het land observeert wat elders werkt, neemt een beslissing en voert die vervolgens snel uit.
In Europa wordt vaak lang gedebatteerd. Dat wordt een steeds groter probleem omdat de economie net sneller verandert. Volgens mij ontbreekt er soms een sense of urgency.
Dat is ook relevant voor investeringen en ondernemerschap. Kapitaal en bedrijven gaan uiteindelijk naar plaatsen waar ze mogelijkheden zien en waar beslissingen kunnen worden genomen. Singapore begrijpt dat bijzonder goed.
Ik ben niet pessimistisch over Europa. We hebben talent, infrastructuur en sterke bedrijven. Maar we moeten manieren vinden om sneller te bewegen. In een economie waarin technologie en bedrijfsmodellen steeds sneller veranderen, wordt snelheid zelf een concurrentievoordeel.”
6K
Volg ons op Linkedin en sluit je gratis aan bij de grootste Finance-community van België.
Rubrieken
Over FDmagazine
Externe links
Volg ons op socials
Published by